 par Grégory Le Marchand
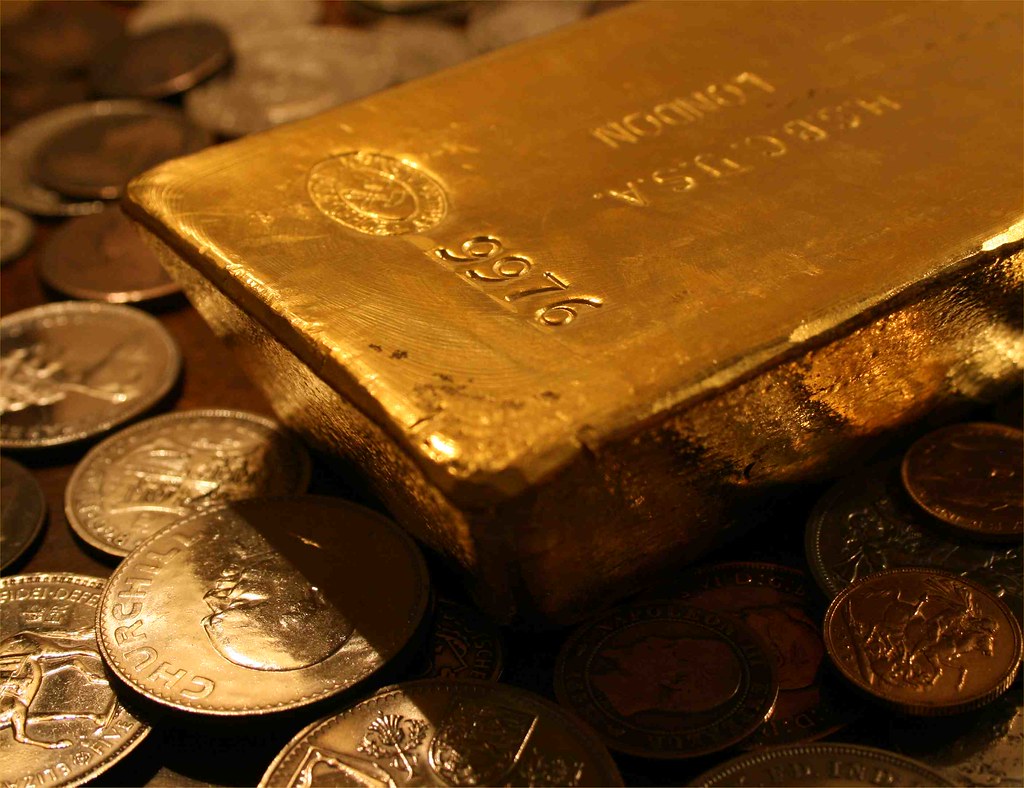
Face à l’inflation et aux incertitudes économiques, de plus en plus d’épargnants se demandent comment investir dans l’or pour diversifier leur patrimoine. Considéré comme une valeur refuge depuis des siècles, le métal jaune conserve une place particulière dans une stratégie d’épargne équilibrée. Ce guide détaille les différentes méthodes pour investir dans l’or, leur fiscalité et les erreurs courantes à éviter.
Pourquoi investir dans l’or, une valeur refuge historique
L’or a la particularité de conserver sa valeur sur le long terme, indépendamment des monnaies et des cycles économiques. En période de crise ou de forte inflation, sa demande augmente généralement, ce qui en fait un outil de protection du pouvoir d’achat.
Contrairement à une action ou une obligation, l’or ne génère aucun revenu régulier comme un dividende ou un coupon. Son intérêt réside uniquement dans la conservation de valeur et la potentielle plus-value à la revente.
Les différentes façons d’investir dans l’or
Il existe plusieurs méthodes pour se positionner sur l’or, chacune avec ses avantages et ses contraintes.
L’or physique : lingots et pièces
Acheter des lingots ou des pièces d’or reste la méthode la plus directe. Elle nécessite cependant de prévoir un mode de stockage sécurisé, coffre-fort personnel ou coffre bancaire, ce qui engendre des frais supplémentaires. Il faut également vérifier la traçabilité de l’or acheté pour bénéficier d’une fiscalité avantageuse à la revente.
L’or papier : ETF et trackers or
Les ETF adossés à l’or physique permettent d’investir sans détenir le métal directement. Ils se négocient comme des actions en bourse, offrent une grande liquidité et évitent les contraintes de stockage. Les frais de gestion restent toutefois à surveiller avant de choisir un tracker.
Les actions de sociétés minières
Investir dans des entreprises qui extraient de l’or est une autre option, plus indirecte et plus risquée. La performance de ces actions dépend non seulement du cours de l’or mais aussi de la gestion de l’entreprise, de ses coûts d’exploitation et de sa situation financière.
Combien investir dans l’or dans un portefeuille équilibré
La plupart des conseillers en gestion de patrimoine recommandent de limiter la part de l’or à environ 5 à 10 % d’un portefeuille global. Ce niveau permet de bénéficier de son rôle protecteur sans pour autant renoncer au potentiel de rendement d’autres classes d’actifs.
Avant d’arbitrer entre l’or et d’autres supports, il est utile de calculer le rendement d’un placement pour comparer objectivement les options disponibles.
Exemple chiffré : investir 5 000 euros dans l’or
Prenons l’exemple d’un épargnant qui souhaite consacrer 5 000 euros à l’or dans le cadre d’un patrimoine total de 60 000 euros, soit une exposition d’environ 8 %. Une répartition possible serait :
- 3 000 euros investis via un ETF or pour la liquidité et la simplicité de gestion
- 2 000 euros en pièces d’or physiques pour une détention tangible et transmissible
Cette approche permet de combiner souplesse et sécurité, tout en gardant une taille raisonnable dans l’ensemble du portefeuille. Pour une vision plus large de la répartition d’un capital, notre article sur comprendre la finance pose les bases utiles avant tout arbitrage.
La fiscalité de l’or en France
La fiscalité applicable dépend du mode de détention. Pour l’or physique, deux régimes existent : la taxe forfaitaire sur les métaux précieux, appliquée sur le prix de vente, ou le régime de la plus-value sur biens meubles si l’on peut justifier de la date et du prix d’acquisition.
Pour les ETF or et les actions de sociétés minières, la plus-value est soumise à la flat tax de 30 % ou, sur option, au barème progressif de l’impôt sur le revenu, comme pour les autres valeurs mobilières.
Les pièges à éviter avant d’investir dans l’or
La première erreur consiste à acheter de l’or auprès de vendeurs peu fiables, sans vérifier l’authenticité ni conserver les factures nécessaires pour justifier le prix d’achat lors de la revente.
La deuxième erreur est de concentrer une part trop importante de son épargne sur l’or, en oubliant qu’il ne produit aucun revenu et que son cours peut rester stable, voire baisser, pendant de longues périodes.
Enfin, négliger les frais liés au stockage, à l’assurance ou aux commissions d’achat et de revente peut réduire significativement la rentabilité réelle de l’investissement. Ces erreurs rejoignent celles détaillées dans notre article sur les erreurs à éviter en investissant son argent.
Or physique ou or papier : quel horizon de placement privilégier
Le choix entre or physique et or papier dépend surtout de l’horizon d’investissement et de l’usage prévu. L’or physique convient davantage à une logique de transmission ou de conservation sur plusieurs décennies, notamment parce qu’il peut se transmettre directement sans passer par un compte titres.
L’or papier, via un ETF, s’adresse plutôt à un investisseur qui souhaite ajuster rapidement son exposition selon l’évolution des marchés, sans contrainte logistique. Sa liquidité permet d’entrer et de sortir en quelques clics, ce qui facilite les arbitrages ponctuels au sein d’un portefeuille diversifié.
Dans les deux cas, il est conseillé de considérer l’or comme un placement de fond de portefeuille plutôt que comme un pari spéculatif à court terme, sa vocation première restant la protection du capital face aux chocs économiques.
Nos conseils pratiques pour bien démarrer
Commencez par définir clairement votre objectif : protection du patrimoine, diversification ou transmission, chaque objectif oriente vers une forme d’or différente.
Comparez les frais entre plusieurs négociants ou plateformes avant d’acheter, les écarts de prix pour un même produit peuvent être significatifs.
Conservez systématiquement les factures et certificats d’authenticité, ils sont indispensables pour la fiscalité et pour rassurer un futur acheteur.
En résumé : comment investir dans l’or
Investir dans l’or reste une solution pertinente pour diversifier un patrimoine et se protéger contre l’inflation, à condition de rester raisonnable sur la part allouée et de choisir un mode de détention adapté à ses objectifs, entre or physique, ETF ou actions minières.